di Federico Campagnolo
Abstract
Le crisi del petrolio del 1973 e del 1979 ci hanno insegnato quanto l’economia mondiale sia fondamentalmente legata al prezzo dell’energia, a sua volta direttamente influenzato dalla disponibilità dei combustibili fossili. Mezzo secolo dopo, la crisi in Iran dimostra nuovamente questo legame, evidenziando quanto la sicurezza energetica sia fondamentale perché i Paesi possano far fronte alla volatilità del mercato e mantengano in salute la propria economia. La lezione fondamentale tratta da questo sviluppo rimane la stessa di quella degli anni ‘70: diversificare il mix energetico riducendo la dipendenza dalle fonti fossili. Il principale mezzo tramite il quale i paesi tendono ad affrontare questa vulnerabilità è l’introduzione di fonti rinnovabili, ma non sono le uniche fonti a destare interesse. Una delle tecnologie più discusse e storicamente controverse è l’energia nucleare, che sta vedendo sia abbandoni che rivalutazioni. Questa analisi vuole presentare una visione regionale degli approcci alla tecnologia nucleare, focalizzandosi su specifici Paesi del Mediterraneo, sui rispettivi sviluppi in tema di energia nucleare e sul potenziale impatto sulla sicurezza energetica delle rispettive politiche energetiche.
Perché il nucleare?
Per determinare l’impatto dell’energia nucleare sulla sicurezza energetica è necessario evidenziare le caratteristiche che rendono questa tecnologia una valida alternativa a quelle già in utilizzo per la produzione di energia, in particolare rispetto alle fonti che utilizzano combustibili fossili. Rispetto al carbone, al petrolio e al gas, l’uranio ha una densità energetica superiore di diversi ordini di grandezza rispetto alle controparti fossili (3900000 KJ/kg contro 24, 44, e 55 KJ/kg rispettivamente), rendendo le centrali nucleari capaci di produrre le stesse quantità di energia rispetto ad altre fonti utilizzando quantità di carburante molto minori. Inoltre, queste ultime occupano poco territorio, da 1 a 4 km², ma la maggiore densità energetica dell’uranio permette di occupare molto meno territorio nazionale a parità di produzione energetica, liberando spazio per altri progetti.
A parità di produzione energetica, il nucleare ha anche un impatto ambientale molto più limitato sia a livello di emissioni che di scarti solidi. Anche le fonti rinnovabili hanno riscontrato un enorme successo come alternativa sostenibile con cui rimpiazzare l’uso dei combustibili fossili, ma l’eolico e il fotovoltaico non sempre sono disponibili: sono generatori “non-dispatchable”, ossia funzionanti esclusivamente quando le condizioni meteorologiche lo permettono. Per costruire un carico di base che assicuri il continuo funzionamento della rete elettrica, i paesi hanno bisogno di fonti di energia “dispatchable”, tra cui l’energia nucleare e le fonti fossili, capaci di erogare elettricità se e quando necessario a prescindere dalla presenza o meno di elementi “abilitanti”.
Il vero pregio del nucleare rispetto alle controparti a combustione è l’affiancamento del basso impatto ambientale alla flessibilità operativa. Queste caratteristiche rendono il nucleare un'alternativa allettante, permettendo di ridurre i costi in capitale e territorio a parità di produzione di energia, diminuendo le quantità di combustibile necessarie e, dunque, le importazioni in termini assoluti.
La crisi in Iran e la chiusura dello Stretto di Hormuz hanno nuovamente sottolineato la fragilità della catena di approvvigionamento dei combustibili fossili, evidenziando l’importanza di arginare la propria dipendenza da questo mercato attraverso la diversificazione del mix energetico.
Piani e smantellamenti lungo il Mediterraneo
Se la guerra in Iran ci ha insegnato l’importanza della diversificazione delle fonti di energia per arginare il ruolo dei combustibili fossili, la guerra in Ucraina ha mostrato l’importanza della diversificazione delle fonti di energia per ridurre le dipendenze da singoli attori geopolitici. Spesso questi due elementi sono collegati, esemplificati dalla dipendenza europea dai combustibili fossili russi pre-2022, rendendo fondamentali le strategie di de-risking come misure per raggiungere maggiore autonomia strategica, potenziando la sicurezza energetica e, dunque, la sicurezza nazionale. Un elemento ricorrente tra le più recenti strategie energetiche è la rivalutazione dell’energia nucleare, ora intesa come colonna portante per la diversificazione dei mix energetici di numerosi Stati. Lungo le coste del Mediterraneo, gli approcci a questa tecnologia sono diversi, spesso determinati da disponibilità materiali, economiche e geografiche, ma non tutti prevedono il suo utilizzo.
Spagna
Nel 1951 il governo spagnolo istituì la Junta de Energia Nuclear, nazionalizzando il materiale radioattivo del paese, per poi introdurre la “Ley 25/1964” in materia di energia nucleare. Questo fu parte del sistema legale che precedette la costruzione della centrale nucleare di José Cabrera, la prima di una serie di progetti. Nel tempo, l’energia nucleare divenne fondamentale nella produzione spagnola di elettricità, raggiungendo, secondo i dati dell’International Energy Agency, il 38% della produzione domestica nel 2024. Nel tempo, però, Madrid ha deciso di iniziare le procedure per la propria denuclearizzazione. Come indicato nel Plan Nacional Integrado de Energía y Clima (PNIEC 2023-2030), la Spagna prevede di iniziare una serie di phase-out (dismissioni progressivi) delle proprie centrali nucleari tra il 2027 e il 2035. L’enorme blackout nella primavera del 2025 ha però spinto il Ministero dell’Energia ad estendere le attività dei due reattori nella centrale di Almaraz, previsti per le dismissioni nel 2027 e 2028, fino al 2030. Il blackout ha infatti messo in evidenza l’importanza di avere un carico di base affidabile per assicurare il funzionamento delle reti elettriche.
Nonostante l’incidenza del nucleare nella rete elettrica spagnola, il petrolio occupa comunque il 44% della Total Energy Supply (TES), intesa come tutta l’energia prodotta o importata, accompagnata dal 21% ottenuto dal gas naturale, rendendo i combustibili fossili la principale fonte di energia spagnola. Come già dichiarato, pertanto, la guerra in Iran ha nuovamente dimostrato quanto questa dipendenza rappresenti una vulnerabilità strategica da affrontare, e i paesi si stanno rivolgendo proprio al nucleare, considerata come una fonte energetica alternativa, efficiente, a basso impatto ambientale e, soprattutto, dispatchable. In controtendenza rispetto alla tendenza generale, Madrid scommette ulteriormente sulle rinnovabili, mirando ad aumentare il loro impatto nel mix energetico all’81% entro il 2030. Le conseguenze sulla sicurezza energetica del paese giacciono su come questa sostituzione viene implementata. Il PNIEC spagnolo prevede di utilizzare nuove tecnologie di stoccaggio, un elemento fondamentale per permettere maggiore flessibilità alla rete elettrica senza fare affidamento su fonti dispatchable, dunque permettendo la transizione ecologica senza sacrifici nella resilienza della rete elettrica nazionale. Infatti, il principale limite di questa strategia è la mancanza di una tecnologia di stoccaggio efficiente, sostenibile ed economica. Al momento, il metodo più diffuso, efficace, ed avanzato per stoccare energia è lo stoccaggio a corto termine, effettuato tramite sistemi capaci di mantenere elettricità ed erogarla rapidamente in modo da compensare eventuali interruzioni momentanee nella rete, specialmente rilevante per le fonti rinnovabili in assenza di condizioni abilitanti.
Al giorno d’oggi, lo stoccaggio di energia viene effettuato tramite batterie agli ioni di litio, ma la necessità di materiali rari per la loro produzione, tra cui il cobalto a esempio, rischia di renderle costose e insostenibili. Per questa ragione, altre tecnologie stanno venendo considerate, come le pile agli ioni di sodio, le uniche a competere con quelle al litio data l’abbondanza di sodio e la loro rapidità di carica, ma sono limitate dalla sensibilità all’umidità e dalla scarsa riciclabilità. Per assicurare il continuo funzionamento di una rete elettrica pienamente dipendente da fonti rinnovabili servono sistemi di stoccaggio a lungo termine, una tecnologia ancora sperimentale.
La strategia spagnola di de-commissionare e smantellare le proprie centrali nucleari rischia dunque di avere un impatto negativo sulla stabilità e la resilienza della rete elettrica. Nonostante ciò, Madrid prevede di sostituirle con ulteriori investimenti sulle fonti di energia rinnovabili, anche se la vulnerabilità legata alla gestione della sicurezza energetica può solo essere affrontata se accompagnata dall’introduzione di sistemi di stoccaggio di energia, essi stessi caratterizzati tutt’oggi da problemi di sostenibilità economica e limiti materiali, potenzialmente creando problemi ai piani di phase-out.
Francia
Il programma nucleare civile francese è iniziato nel 1945 con l’istituzione del Commissariat à l’énergie atomique (CEA), un ente pubblico sotto il Ministero dell’Industria (Ministère de l’Économie, des Finances et de la Souveraineté industrielle al giorno d’oggi), ma si è successivamente sviluppato in diverse fasi in coincidenza con gli sviluppi tecnologici nel settore. Nel 1963 è stato introdotto un sistema centralizzato per emanare licenze e supervisionare le principali installazioni nucleari, affidando la responsabilità a Parigi. Dieci anni dopo tale sistema è stato esteso, centralizzando lo sviluppo del programma nucleare nella sua totalità. Solo nel 1992 il ruolo del CEA viene definito, reso responsabile dello sviluppo della tecnologia atomica e della sua applicazione nella Difesa, nell'energia e nell'industria. Da allora la Francia rimane il capofila europeo nell’energia nucleare, con 57 reattori operativi e dominando il mercato dell’uranio tramite Cogéma, azienda di Stato che approvvigiona quasi metà dei reattori nucleari a livello globale tramite le sue miniere, e proprietaria di una quota di maggioranza di Eurodif, essa stessa proprietaria della più grande centrale di arricchimento dell’uranio al mondo e fornitrice di un terzo della domanda globale di uranio arricchito. Per delineare la propria strategia energetica, il governo di Parigi ha pubblicato la Programmation Pluriannuelle de l’énergie (PPE 3), in cui il nucleare, producendo il 44% della TES del paese, rimane il fulcro della strategia parigina, prevedendo il continuo funzionamento dei propri reattori per ulteriori 50-60 anni, insieme all’aumento della potenza dei reattori esistenti, alla costruzione di 6 reattori da parte dell’azienda di Stato Électricité de France.
A questi elementi si aggiunge anche la volontà di continuare l’attività di ricerca negli ambiti del riciclaggio del materiale fissile e dell’innovazione nelle tecnologie dei reattori, in particolare nello sviluppo degli Small Modular Reactors (SMRs), microreattori modulari miniaturizzati ideati per la produzione in serie. Questo piano permetterebbe alla Francia di continuare a rafforzare la propria autonomia strategica, diventando sempre più indipendente anche dai depositi naturali di uranio e dai combustibili fossili, che ancora rappresentano il 22% della TES, in vista del phasing-out del carbone entro il 2027 e del petrolio entro il 2030.
Questo permetterebbe di chiudere definitivamente le vulnerabilità della rete elettrica nazionale dovute a eventuali instabilità nel mercato dei combustibili fossili, ma Parigi non rimane del tutto immune a potenziali minacce alla propria sicurezza energetica, essendo comunque dipendente da paesi terzi per il proprio approvvigionamento di uranio. Un esempio è il Niger, la cui junta militare al governo ha nazionalizzato l’azienda mineraria di uranio a maggioranza francese Somaïr nel 2025 e ha revocato la licenza del CEA per gli scavi ad Arlit a maggio 2026, privando Parigi di un’importante fonte di materiale fissile.
Italia
L’Italia rappresenta un terzo approccio all’energia nucleare, puntando alla reintroduzione della fonte nel mix energetico nazionale tramite una legge delega approvata dal Consiglio dei Ministri nell’Ottobre 2025 e dal Parlamento il 4 giugno 2026. Nel contesto italiano si parla di reintroduzione, in quanto, storicamente, il paese istituì un programma nucleare nel 1952 con il “Comitato Nazionale per le Ricerche Nucleari” (CNRN), trasformato nel “Comitato Nazionale per l’Energia Nucleare” (CNEN) nel 1960, rendendolo l’agenzia di riferimento per lo sviluppo dell’energia atomica sotto il Ministero dell’Industria. I primi reattori furono completati entro il 1964, rispettivamente a Garigliano, Trino Vercellese e Latina, progetti congiunti tra aziende italiane e anglosassoni che utilizzarono tre tecnologie diverse. È in questo periodo che viene istituito l’“Ente Nazionale per l’Energia Elettrica” (ENEL), incaricato della nazionalizzazione della produzione di elettricità, ma che, ai tempi, si focalizzò sull’uso di combustibili fossili, specialmente dopo la scoperta di grandi giacimenti di petrolio lungo la costa libica. Da allora il nucleare è sempre stato considerato una fonte di approvvigionamento energetico economicamente sconveniente, perdendo rilevanza.
Il colpo di grazia per l’opinione pubblica italiana sul tema del nucleare furono i disastri di Three Mile Island nel 1979 e di Chernobyl nel 1986, a cui seguì il referendum del 1987 per la denuclearizzazione. L’esecutivo di Silvio Berlusconi provò a reintrodurre il nucleare con la Legge 23 luglio 2009, nr. 99 e il decreto-legge 31 Marzo 2011 n.34, ma anche questo tentativo fu respinto con un secondo referendum nel 2011. Il governo di Giorgia Meloni segue i suoi predecessori nel tentativo di reintrodurre l’energia nucleare durante un periodo di relativa stabilità politica, ma non punta sulle tecnologie nucleari convenzionali, ovvero i reattori rapidi, i reattori ad alta temperatura e i reattori a sale fuso.
Il Piano Nazionale Intergrato per l’Energia e il Clima 2024 (PNIEC) del Ministero dell’Ambiente e della Sicurezza Energetica, infatti, specifica di utilizzare tecnologie “sostenibili”, tra cui gli Small Modular Reactors, affidando il processo di ricerca e sviluppo alla nuova società Nuclitalia assieme ad ENEL, Ansaldo Energia e Leonardo, con i primi reattori installati per il 2035. Seguendo questo piano, l’Italia, essendo ancora dipendente da combustibili fossili per il 76% della TES, vedrebbe una riduzione del loro ruolo nel mix nazionale, sostituendoli con energia nucleare sufficiente per soddisfare l’11% della richiesta di energia elettrica entro il 2050. Questa strategia però rimane interamente volta al futuro, in quanto le tecnologie da utilizzare sono ancora prototipiche, principalmente sviluppate dalla Russia e dalla Cina, le quali producono anche il materiale fissile adatto per il tipo specifico di reattore.
La sicurezza energetica italiana verrebbe dunque potenziata introducendo energia nucleare e riducendo la dipendenza dai combustibili fossili, ma allo stesso tempo vedrebbe aprirsi un’altra vulnerabilità, introducendo una tecnologia in via di sviluppo principalmente da parte di paesi terzi, e da cui dipende anche l’approvvigionamento di uranio trasformato.
Turchia
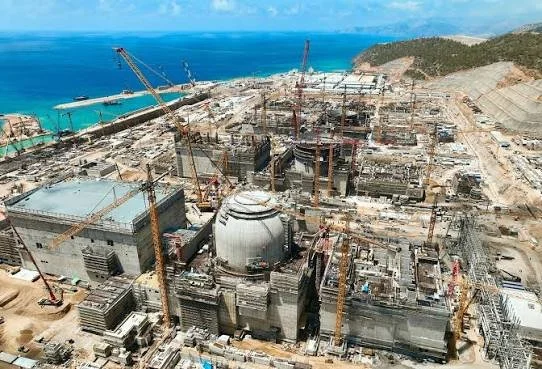
La Turchia non ha mai avuto reattori nucleari, ma ha in costruzione 4 reattori nella centrale di Akkuyu a Büyükeceli, con una capacità installata di 7,2 GW entro il 2035, secondo le stime del “Türkiye National Energy Plan” del 2022. Il consorzio di reattori è finanziato e costruito dalla Russia, esperta in “diplomazia nucleare”, che consiste nel trasferimento di finanziamenti e know-how per assicurarsi il primato nel settore. Il governo di Ankara, però, prevede di coinvolgere un secondo consorzio franco-giapponese e un'ulteriore centrale con assistenza dalla Cina usufruendo di tecnologia americana, arginando il rischio di dipendenza tecnologica da Mosca. Considerando che la TES della Turchia è composta per l’87,2% del totale da combustibili fossili, diversificare il mix energetico risulta prioritario, considerando anche che il 70,6% di questi combustibili è di origine estera, principalmente provenienti dalla Russia e dall’Azerbaigian.
L’introduzione su larga scala del nucleare andrebbe a ridurre questa dipendenza dai combustibili fossili, rendendola meno suscettibile a crisi logistiche e lavorando, assieme a investimenti sulle rinnovabili, sul raggiungimento dell’indipendenza energetica, un obiettivo spesso reiterato dal presidente Recep Erdogan. Questo aspetto è inoltre chiave nella visione di Ankara, ovvero quella di rendere la Turchia un centro di transito e distribuzione di energia, più necessario che mai data la crisi in Iran. Rimane in ogni caso invariato il problema di approvvigionamento del materiale fissile, che creerebbe un’altra dipendenza che si sostituirebbe alla precedente.
Grecia
Come la Turchia, la Grecia non dispone di reattori nucleari, ma riconosce la loro importanza per mantenere la competitività economica e, specialmente, per potenziare l’autonomia strategica. Il primo ministro Kyriakos Mītsotakīs ha dunque annunciato, al secondo Nuclear Energy Summit a Parigi, l’intenzione di determinare la fattibilità dell’introduzione dell’energia nucleare nel contesto greco.
Analogamente a quanto già evidenziato con l’Italia, il governo greco ha dimostrato un interesse specifico per la tecnologia SMR che, se introdotta, andrebbe a incidere sull’uso di combustibili fossili, che in Grecia raggiungono l’81% della TES, di cui il 93,6% importato. Nonostante ciò, la “Long Term Strategy for 2050” non prevede l’utilizzo di energia nucleare, indicando che questa svolta rimane, al momento, un’ipotesi da investigare più che una strategia concreta.
Albania
L’Albania si trova in condizioni analoghe a quelle greche: il nucleare servirebbe a diminuire la dipendenza dai combustibili fossili, i quali producono il 51,6% della TES, assicurando una fonte di energia più stabile, flessibile e resiliente, ma il paese non dispone né delle risorse capitali per progetti di questa complessità e ad alto costo, né di un quadro normativo e legale in grado di delinearne l’implementazione. Queste circostanze sono accompagnate da un disinteresse generale, rappresentato dal “National Energy and Climate Plan” albanese del 2024, nel quale è stata esplicitata l’intenzione di Tirana di non costruire centrali nucleari, obbligando dunque il governo a cercare altre soluzioni per la diversificazione del mix energetico. Secondo i dati dell'IEA, la TES albanese è composta per il 33,7% da fonti idroelettriche e per l’1,8% da fonti rinnovabili non-dispatchable (eolico, solare), rendendo il paese già in gran parte scollegato dal mercato dei combustibili fossili.
Questa realtà, assieme all’incapacità di sviluppare un programma nucleare, rende quasi obbligatorio l’uso delle fonti rinnovabili come mezzo per il potenziamento della rete elettrica nazionale. Fortunatamente, stime della “International Renewable Energy Agency” indicano che l’Albania risulta essere tra i Paesi più soleggiati d’Europa e tra quelli con maggiore velocità del vento cost-competitive, rendendo validi sia il fotovoltaico che l’eolico come fonti di energia su cui investire come alternative meno finanziariamente intensive da accompagnare all’idroelettrico, che funge da carico di base in quanto dispatchable.
Algeria
Pur non disponendo di centrali nucleari addette alla produzione di energia, l’Algeria opera due reattori per il training e la ricerca, il reattore Nur e il reattore Es-Salam, e un reattore pilota per la trasformazione dell’uranio in combustibile pronto all’uso. Inoltre, il paese dispone di riserve di uranio non indifferenti, potenzialmente sfruttabili per istituire, assieme agli impianti di trasformazione, una catena di produzione totalmente locale, arginando possibili vulnerabilità logistiche nell’approvvigionamento del materiale fissile. Il nucleare sarebbe dunque una valida alternativa per ridurre la totale dipendenza algerina dai combustibili fossili, diversificando il mix energetico e stabilendo le fondamenta della transizione energetica assieme ad investimenti sulle rinnovabili, come delineato nella “National Energy Policy” del marzo 2026. L’Algeria desidera dunque usufruire della sua disponibilità di uranio per la produzione di energia in stretta collaborazione con la International Atomic Energy Agency (IAEA), dimostrando interesse per gli SMR.
Sebbene la diversificazione del mix energetico sia comunemente considerata buona prassi strategica, ciò è principalmente applicabile ai paesi importatori di energia, in quanto permette di evitare dipendenze importanti da singoli esportatori. L’Algeria, essendo un esportatore del 56,3% della sua produzione totale di energia, non dovrebbe sentire questa esigenza, ma, in quanto partner chiave dell’UE in materia di gas naturale, potrebbe diventare economicamente vantaggioso ridurre la propria dipendenza dai propri combustibili fossili per destinarli ulteriormente all’export e per salvaguardarsi dal loro potenziale esaurimento.
Tunisia
La Tunisia si trova in condizioni simili a quelle dell’Algeria, con una quasi totale dipendenza dai combustibili fossili, ma non dispone delle stesse capacità di esportazione, importando il 57,4% della TES, elemento che rende il paese particolarmente vulnerabile alle volatilità nel mercato dei fossili.
Per affrontare questa debolezza il governo di Tunisi prevede l’utilizzo di fonti di energia rinnovabili nel medio-lungo termine, usufruendo delle alte potenzialità eoliche e fotovoltaiche della regione. Il nucleare, invece, rimane tuttora mancante nel mix energetico. I piani d’introduzione di centrali nucleari iniziarono nel 2006, quando la “Société tunisienne de l'électricité et du gaz” venne incaricata dal governo di condurre studi sulla fattibilità dell’introduzione delle centrali nucleari nella rete elettrica tunisina, usufruendo di un quadro normativo e giuridico già introdotto negli anni ‘80 e di depositi di uranio di medie dimensioni. L’introduzione della prima centrale era prevista per il 2023, con l’inizio delle operazioni dato per l’anno successivo, ma non è ancora stata realizzata, in parte interrotta dal periodo di transizione politica dopo la Primavera Araba.
La tecnologia nucleare rimane comunque negli interessi tunisini di diversificazione del mix energetico, disponendo del potenziale per istituire una filiera locale di approvvigionamento di uranio e, di conseguenza, un programma nucleare totalmente indipendente.
Marocco
Data l’appartenenza del Marocco alla stessa regione geografica della Tunisia, anch’esso dispone di grandi potenzialità nello sfruttamento di fonti rinnovabili, con ingenti progetti per l’introduzione di energia fotovoltaica ed eolica iniziati rispettivamente nel 2009 e nel 2010. Tuttavia, tali azioni non hanno avuto un grande successo, considerando che, al giorno d’oggi, più dell’87% della TES è derivata da combustibili fossili, importati per il 93,6%.
Analogamente alla Tunisia, ciò rende il Marocco gravemente vulnerabile alle crisi nel mercato dei fossili. Fortunatamente, anch’esso dispone di molto uranio in forma di fosfato, 7 milioni di tonnellate secondo alcune stime, rendendo possibile un programma nucleare senza diventare ulteriormente dipendente da materiale importato. Già negli anni ‘90 il governo di Rabat iniziò a considerare questa possibilità, rivelando la fattibilità di un progetto nella regione di Sidi Boulbra attraverso studi condotti tra il 2002 e il 2005 in cooperazione con l’IAEA. Negli anni è stato istituito il dipartimento tecnico del progetto, firmando anche un accordo con l’azienda russa Rosatom nel 2017, ma tuttora non è stato intrapreso nulla di concreto, forse a causa dell’interesse espresso per la tecnologia degli SMR, dato il loro costo competitivo con le rinnovabili e la flessibilità che queste ultime non offrono.
Lo sviluppo di un programma nucleare sarebbe dunque un investimento strategico importante per il Marocco, potenziando la sicurezza energetica, riducendo la dipendenza dai combustibili fossili e, potenzialmente, diventando un centro di approvvigionamento di uranio per l’Africa e l’Europa.
Egitto
Tra i paesi africani sulla costa del Mediterraneo, l’Egitto è il più vicino alla produzione di energia nucleare. Già negli anni ‘60 il governo del Cairo iniziò le operazioni del reattore ETRR-1 per la ricerca, fornito dall’Unione Sovietica, ma il programma nucleare subì un forte rallentamento a causa della crescente tensione tra Mosca e il governo del presidente Anwar al-Sadat. Un punto di svolta reale c’è stato solo vent’anni doposotto Hosni Mubarak con l’identificazione di El Dabaa come sede per la prima centrale nucleare.
La catastrofe di Chernobyl mise nuovamente in pausa il programma nucleare fino al 2007, dando frutto nel 2015, quando il presidente Abdel Fattah al-Sisi firmò un accordo con la Russia per la costruzione di quattro reattori nella sede precedentemente individuata e per le forniture di uranio necessarie per il loro funzionamento. Si stimava che il primo reattore sarebbe stato completato nel 2024, andando, assieme agli altri, a soddisfare il 10% della domanda nazionaledi elettricità, ma è ancora incompleto.
La diversificazione delle fonti di energia risulta prioritaria per l’Egitto, essendo dipendente dai combustibili fossili per il 94,7% della TES e diventando un loro importatore netto dal 2013 circa. Assieme al nucleare, il governo di El Sisi prevede di raggiungere uno share di produzione di energia tramite fonti rinnovabili per il 42% del mixnazionale entro il 2030, un traguardo irrealistico. Il nucleare egiziano è dunque nello stadio dell’implementazione, assicurando al Paese un carico di base a basse emissioni, ma la dipendenza dalla Russia sia per la costruzione che per l’approvvigionamentodiuraniorendequesto progetto più similare ad uno incentrato sulla riduzione e stabilità dei costi dell’energia che uno riguardante l’indipendenza strategica.
Conclusione
Studiando gli sviluppi sulle politiche energetiche dei paesi del Mediterraneo, è possibile osservare una varietà di approcci legati ai progetti e alla gestione dell’energia nucleare.
Dato lo sviluppo tecnologico o una mancanza di risorse, paesi come la Spagna e l’Albania preferiscono puntare sulle rinnovabili, nonostante i rischi determinati dalla loro natura non-dispatchable, mentre altri Stati ritengono importante il contributo della tecnologia nucleare come strumento di supporto alla rete elettrica e, potenzialmente, come elemento di resilienza rispetto alla volatilità dei prezzi del mercato dell’energia.
La Spagna prevede di affrontare il problema della non-dispatchability delle rinnovabili con nuove tecnologie di stoccaggio, mentre l’Albania dispone di un carico di base idroelettrico in grado di affrancare il paese dalla dipendenza da fonti fossili. La maggior parte dei Paesi presi in analisi dimostra tendenzialmente un vivo interesse o sta prendendo misure concrete per adottare il nucleare nel proprio mix energetico, a volte condizionale all’uso di nuove tecnologie come gli Small Modular Reactors. Ciò andrebbe a fornire un carico di base dispatchable a basse emissioni che utilizza materiale ad alta densità energetica, rendendolo anche un mezzo per ridurre le importazioni.
Rimangono in ogni caso almeno due vulnerabilità: l’approvvigionamento del materiale fissile e l’origine delle tecnologie in uso, entrambe potenziali fonti di dipendenze strategiche.
Da questo punto di vista, paesi come il Marocco, l’Algeria e la Tunisia dispongono di depositi di uranio locali, arginando i rischi di dipendenza d’approvvigionamento, mentre altri, come l’Italia, sono obbligati a importare il materiale fissile.
La Francia è l’unico paese del Mediterraneo a disporre di numerose centrali nucleari, elemento chiave del suo mix energetico nazionale e della sua strategia energetica, nonostante soffra anch’essa di una forma di dipendenza da altri paesi, soprattutto per quanto riguarda le forniture di uranio. Generalmente, lungo la costa africana e anatolica il nucleare è percepito come l’unico mezzo per assicurare la competitività economica, la diversificazione del mix energetico e l’affidabilità della rete, mentre in Europa le opinioni rimangono miste e, spesso, contrapposte.
Inoltre, alcuni paesi del Nord Africa disporrebbero del vantaggio comparativo necessario per trasformarli in centri di estrazione ed esportazione di uranio verso paesi importatori, come Francia ed eventualmente Italia, rendendoli dei potenziali partner strategici chiave e permettendo loro di avere una fonte stabile di capitale da reinvestire in altri progetti, tra cui il proprio programma nucleare.
Tuttavia, la mancanza di risorse e i rallentamenti dovuti all’instabilità politica dilagante nell’area rendono queste potenzialità pure ipotesi teoriche non suffragate da progetti concretamente implementati e sviluppati con tempistiche celeri e coerenti.